ARASE 2026/6 — Esas Faaliyetlerden Gelen Kâr ve Güçlenen Bilanço
ARASE'nin 2026 yılının ilk altı aylık dönem net kârı, esas faaliyetlerinden gelen büyüme ile desteklendi. Finansal giderlerin kârlılık üzerindeki baskısına rağmen, şirket daralan bir sektörde pazar payını ve marjlarını artırmayı başardı.
| Satış geliri | 19,84 milyar TL (%11,1) |
|---|---|
| Net kâr | 1,59 milyar TL (%22,4) |
| Faaliyet marjı | %28,5 (geçen yıl %25,3) |
| ROE (12 ay) | %12,2 |
| F/K | 9,78 · sektör 12,67 · kendi geçmişi 9,41 |
| PD/DD | 1,17 |
| Net borç | 943 milyon TL |
| 2026 yıl sonu için ima edilen fiyat | 121,55 – 163,7 TL (2,54 – 3,42 USD) · bugün 114,6 TL (2,39 USD) |
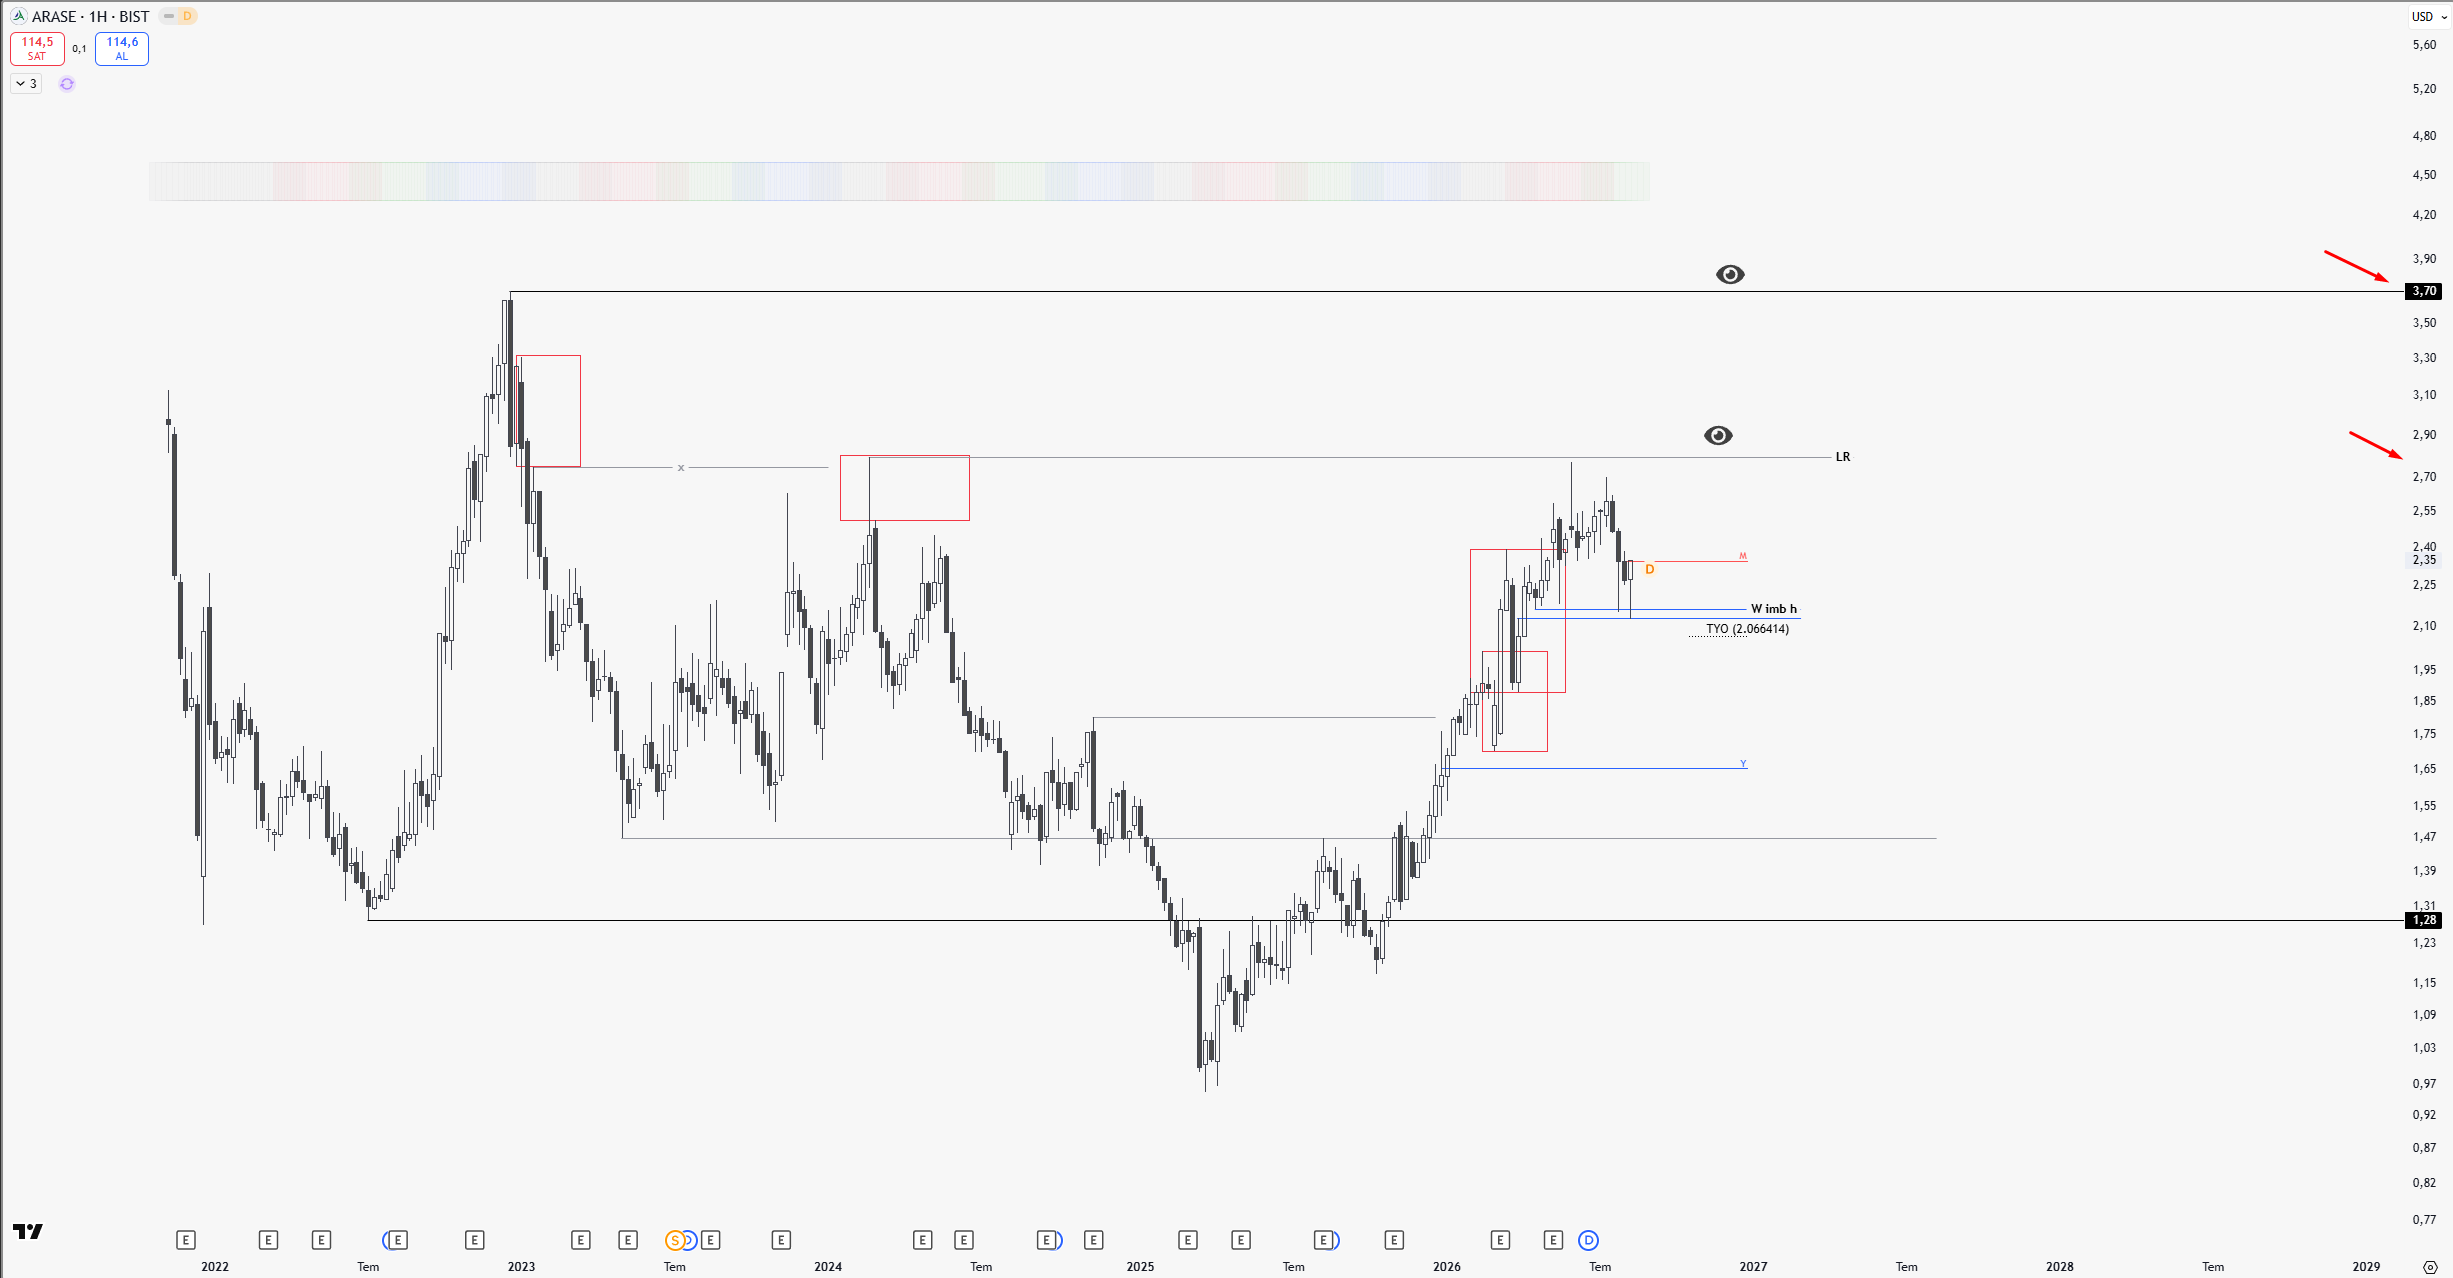
Teknik görünüm
Kârın Kaynağı ve Büyümesi
ARASE, 2026 yılının ilk altı aylık döneminde net kârını geçen yılın aynı dönemine göre %22,4 artırarak 1,59 milyar TL'ye yükseltti. Satış gelirleri ise %11,1 artışla 19,84 milyar TL olarak gerçekleşti. Bu kâr artışının temel dinamiği, şirketin esas faaliyetlerinden kaynaklanıyor. Faaliyet kârı geçen yıla göre %25 oranında büyüdü. Net kâr ve faaliyet kârının benzer hızda büyümesi, kâr artışının esas faaliyetlerle uyumlu olduğunu gösteriyor.
Çeyreklik bazda bakıldığında, 2Ç26 net kârı (1,15 milyar TL) bir önceki çeyreğe (1Ç26: 439 milyon TL) göre 2,6 kat artarken, faaliyet kârı (2Ç26: 2,9 milyar TL) 1Ç26'ya (2,76 milyar TL) göre 1,0 kat artış gösterdi. Bu çeyreklik karşılaştırmada net kârdaki belirgin sıçrama, önceki çeyreğin düşük baz etkisinden kaynaklanabilir. Ancak, yıllık bazdaki genel eğilimi anlamak için kümülatif rakamlar daha önemlidir ve kümülatif veriler, kârın esas faaliyetlerden geldiğini destekliyor.
Kâr köprüsüne baktığımızda, faaliyet kârından gelen 5,66 milyar TL'lik katkıya rağmen, 3,27 milyar TL'lik finansal giderler net kârı önemli ölçüde baskıladı. Finansal gelirler (216 milyon TL) bu giderleri bir miktar dengelemeye çalışsa da, net finansal gider 3,05 milyar TL olarak gerçekleşti. Vergi öncesi kâr 2,53 milyar TL iken, dönem vergisi (212 milyon TL gider) ve ertelenmiş vergi (726 milyon TL gider) net kârı 1,59 milyar TL'ye düşürdü. Şirketin efektif vergi oranı %37,1 olarak kaydedildi.
Faaliyet Performansı ve Marjlar
ARASE, satış gelirlerini %11,1 artırarak 19,84 milyar TL'ye çıkarırken, sektörün genelinde %-12,3'lük bir daralma yaşanması dikkat çekici. Bu durum, şirketin daralan bir pazarda pazar payını artırdığını gösteriyor; şirketin satış payı geçen yılki %5,4'ten %6,9'a yükselerek 1,4 puanlık bir artış kaydetti.
Şirket, operasyonel verimlilikte de iyileşme kaydetti. Brüt marj geçen yılki %38,3'ten %43,1'e, faaliyet marjı %25,3'ten %28,5'e ve FAVÖK marjı %26,2'den %29,3'e yükseldi. Net marj da %7,3'ten %8'e çıktı. Bu marj iyileşmeleri, şirketin esas faaliyetlerinden elde ettiği kârlılığı artırdığını gösteriyor. Sektör medyan faaliyet marjı %8,8 iken, ARASE'nin %28,5'lik faaliyet marjı sektördeki 23 şirket arasında 3. sırada yer alarak operasyonel gücünü ortaya koyuyor.
Nakit Akışı ve Borç Yapısı
Şirketin işletme faaliyetlerinden elde ettiği nakit akışı 4,02 milyar TL ile oldukça güçlü seyretti. Net kârın 1,59 milyar TL olduğu göz önüne alındığında, nakit akışı / net kâr oranı 2,53x olarak gerçekleşti. Bu oran, şirketin elde ettiği kârı nakde dönüştürme kabiliyetinin yüksek olduğunu ve kârın nakit akışıyla desteklendiğini gösteriyor.
Bilanço tarafında ise olumlu gelişmeler kaydedildi. Şirketin net borcu yılbaşındaki 2,9 milyar TL'den 943 milyon TL'ye geriledi. Bu önemli düşüş, finansal borçların (2,34 milyar TL) ve nakit ve benzerlerinin (1,4 milyar TL) yönetimindeki başarıyı işaret ediyor. Net borç / FAVÖK oranı ise 0,09x gibi oldukça düşük bir seviyede bulunuyor. Bu, şirketin kaldıraç oranının çok düşük olduğunu ve finansal riskinin azaldığını gösteriyor.
Kârlılık ve Değerleme
Son 12 aylık kârlılık oranlarına bakıldığında, özkaynak kârlılığı (ROE) %12,2 olarak gerçekleşti. Sektör medyanı %4,03 iken, ARASE'nin ROE'si sektördeki 23 şirket arasında 6. sırada yer alarak sektör ortalamasının oldukça üzerinde (%202,2 fark) bir performans sergiliyor. Varlık kârlılığı (ROA) ise son 12 ayda %8,9 olarak kaydedildi.
Değerleme çarpanları açısından, son 12 aylık F/K oranı 9,78 seviyesinde. Bu oran, sektör medyanı olan 12,67'nin %22,8 altında ve şirketin kendi geçmiş 5 dönemlik medyan F/K'sı olan 9,41'e göre %4 pahalı görünüyor. Piyasa değeri / Defter değeri (PD/DD) oranı 1,17 iken, sektör medyanı 1,24 ve şirketin kendi geçmiş medyanı 0,76. Kendi geçmişine göre PD/DD %52,7 pahalı durumda. Firma değeri / FAVÖK (FD/FAVÖK) oranı ise 2,83 ile sektör medyanı olan 11,1'in oldukça altında (%-74,5 fark) ve bu açıdan cazip bir seviyede bulunuyor.
Önümüzdeki dönem
ARASE'nin bağlı ortaklığı Aras Elektrik Dağıtım A.Ş. için 2026-2030 Beşinci Uygulama Dönemi Planlı Bakım ve Yatırım Planı bildirimleri yapıldı. Bu planlar, şirketin önümüzdeki dönemdeki operasyonel sürdürülebilirliğini, hizmet kalitesini korumasını ve altyapısını güçlendirerek gelecekteki büyüme hedeflerini desteklemesini sağlayacaktır. Ayrıca, Aras Elektrik Dağıtım A.Ş.'nin halka arzı hakkında yapılan bildirim, bağlı ortaklığın finansal yapısını güçlendirme ve yeni yatırım imkanları yaratma potansiyeli taşıyor.
Şirket, AR-GE alanında da aktif çalışmalar yürütüyor. 2024-2025 döneminde AR-GE Yaygınlaştırma Yatırımları gerçekleştirilirken, Ocak-Temmuz/2025 döneminde Üniversite-Sanayi İşbirliği esasına dayalı katma değeri yüksek projeler kabul görmüştür. Bu işbirlikleri, şirketin teknik bilgi ve uygulama kalitesini artırarak inovasyon kapasitesini güçlendirmeyi hedefliyor. Ayrıca, Elektrikli Araçlar ve Şarj İstasyonları/Üniteleri ile ilgili teknik çalışmalar yürütülmesi, şirketin geleceğin enerji trendlerine uyum sağlamasına ve yeni iş alanları geliştirmesine olanak tanıyacaktır.
2026 yıl sonu projeksiyonuna göre, ilk altı aylık dönemdeki büyüme temposunun yıl sonuna kadar devam etmesi ve mevsimsel dağılımın geçen yılki gibi kalması varsayımıyla, şirketin yıl sonu net kârının 3,23 milyar TL'ye ulaşması öngörülebilir. Bu durumda hisse başına kâr 12,92 TL olacaktır.
Bu senaryo dahilinde, eğer piyasa şirkete kendi geçmiş 5 dönemlik medyan F/K çarpanı olan 9,41'i verirse, bu 121,55 TL'lik bir fiyata karşılık gelir ki bu bugünkü fiyata göre %6,1'lik bir potansiyele işaret eder. Eğer sektör medyanı F/K çarpanı olan 12,67 baz alınırsa, ima edilen fiyat 163,7 TL'ye ulaşır ve bu da bugünkü fiyata göre %42,8'lik bir potansiyel anlamına gelir. Bugünkü çarpanı (F/K 9,78) koruduğu durumda ise ima edilen fiyat 126,36 TL olup %10,3'lük bir potansiyel barındırır.
Bu fiyatlar, belirtilen varsayımlar altında elde edilen model çıktılardır ve şirketin sayısal bir yıl sonu hedefi açıklamamış olması, bu projeksiyonun zayıf noktasıdır. Özellikle büyüme temposunun yılın ikinci yarısında devam edip etmeyeceği veya finansal giderlerin seyrindeki olası değişimler, bu hesaplamaların kırılma noktalarını oluşturabilir.
Bu içerik yatırım tavsiyesi değildir.