RGYAS 2026/6 — Net Kâr Büyümesi Faaliyet Dışı Kalemlerden Geliyor
RGYAS, 2026 yılının ilk altı ayında net kârını %69,9 oranında artırarak 7,32 milyar TL'ye yükseltmiş olsa da, bu büyüme esas faaliyet kârındaki %-17,6'lık düşüşle çelişiyor ve büyük ölçüde faaliyet dışı finansal gelirlerden kaynaklanıyor. Şirketin net kârı nakde yeterince dönüşmüyor; işletme nakit akışı net kârın yalnızca 0,49 katı seviyesinde.
| Satış geliri | 9,01 milyar TL (%36,6) |
|---|---|
| Net kâr | 7,32 milyar TL (%69,9) |
| Çeyreklik kâr / beklenti | 4,52 milyar TL karşı 4,5 milyar TL (%0,5) |
| Faaliyet marjı | %93,8 (geçen yıl %155,4) |
| ROE (12 ay) | %13,9 |
| F/K | 3,12 · sektör 3,12 · kendi geçmişi 2,86 |
| PD/DD | 0,42 |
| Net borç | 22,4 milyar TL |
| 2026 yıl sonu için ima edilen fiyat | 281,48 – 307,47 TL (5,88 – 6,42 USD) · bugün 209,4 TL (4,37 USD) |
Teknik görünüm
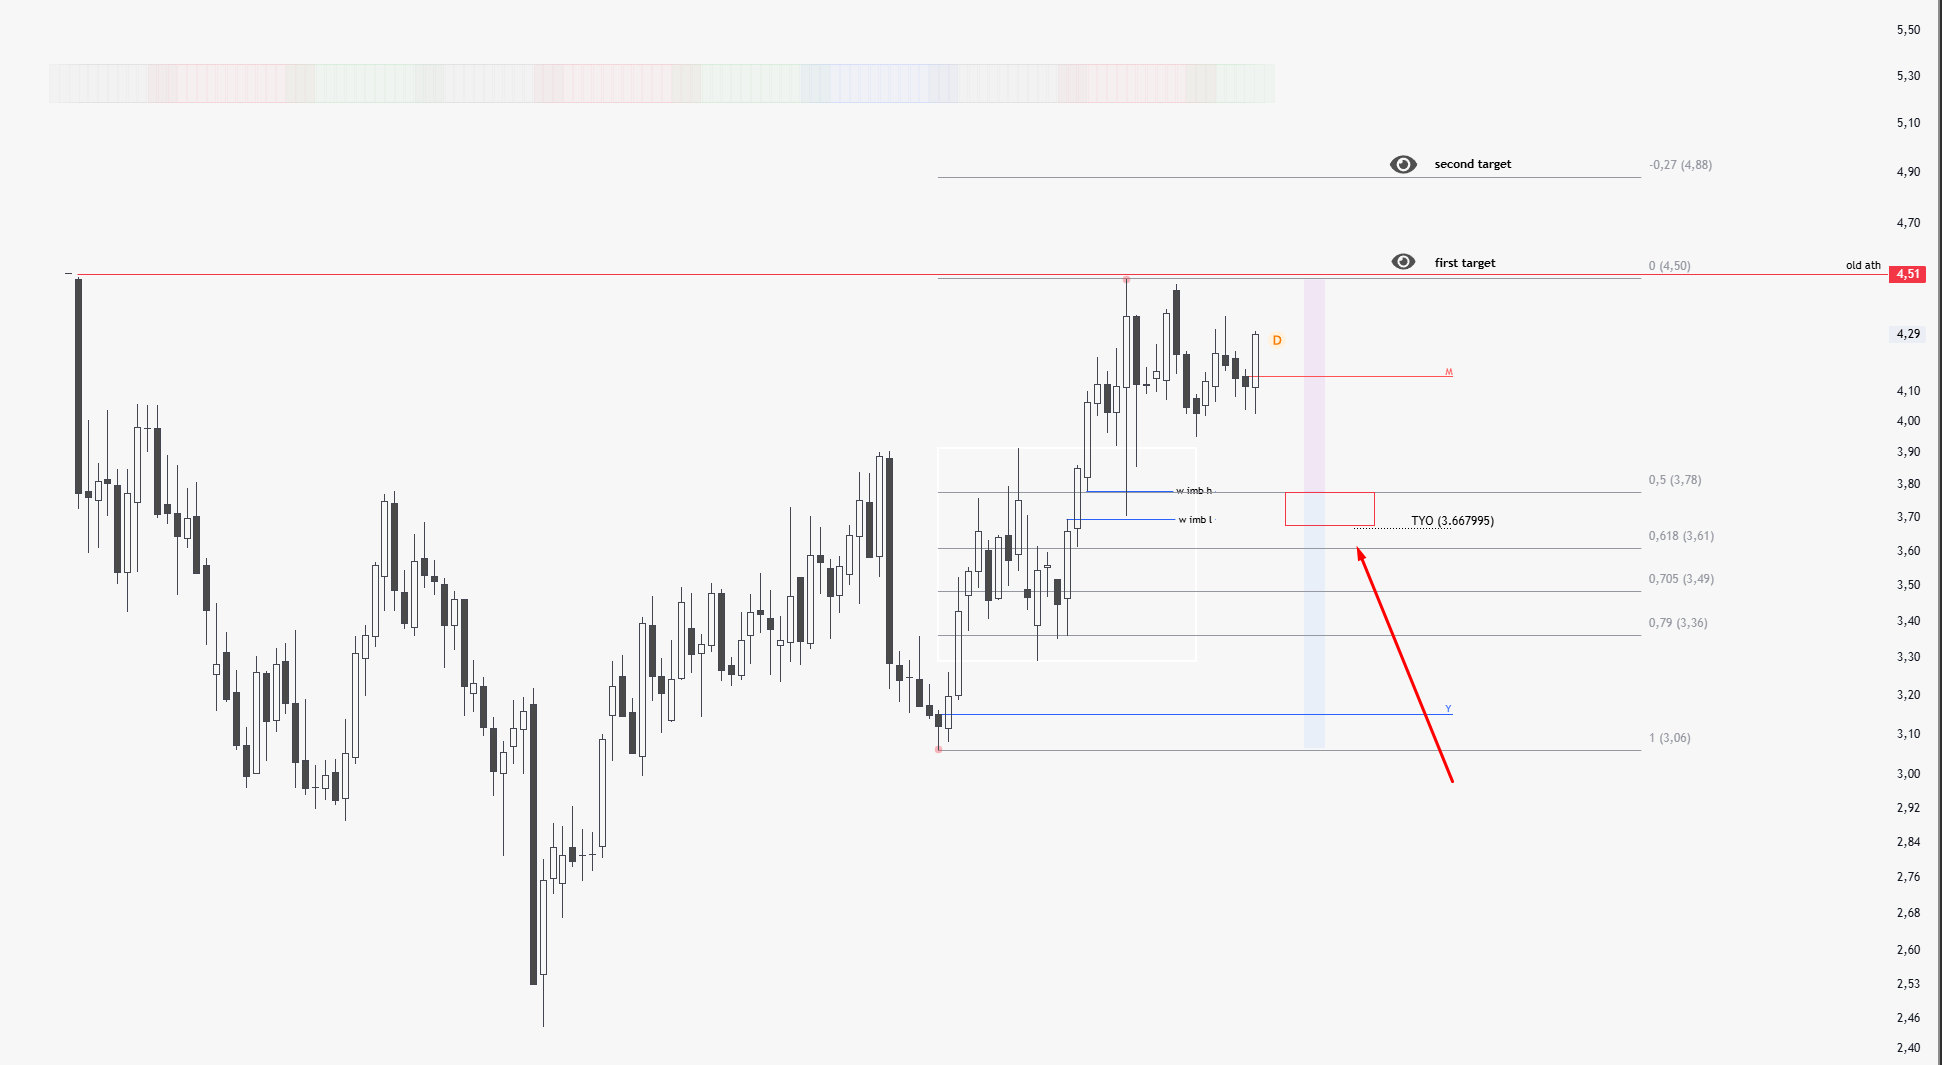
RGYAS'ın 2026 yılının ilk altı aylık finansal tablolarını incelediğimizde, şirketin net kârında dikkat çekici bir artış gözlemliyoruz. Şirket, net kârını geçen yılın aynı dönemine göre %69,9 oranında artırarak 7,32 milyar TL'ye çıkarmış. Ancak bu güçlü net kâr büyümesinin arkasındaki dinamikler, esas faaliyet performansından farklı bir tablo çiziyor.
Net Kâr Büyümesinin Kaynağı
Şirketin net kârı 7,32 milyar TL'ye ulaşırken, esas faaliyet kârı aynı dönemde %-17,6'lık bir düşüşle 8,45 milyar TL seviyesinde gerçekleşti. Bu durum, net kâr büyümesinin esas faaliyetlerden değil, faaliyet dışı kalemlerden geldiğini gösteriyor. Kâr köprüsü detaylarına baktığımızda, net finansal gelirlerin 2,68 milyar TL gibi önemli bir katkı sağladığını görüyoruz. Ayrıca, 3,92 milyar TL'lik ertelenmiş vergi gideri kârı aşağı çekmiş olsa da, finansal gelirlerin etkisi net kârı yukarı taşımış. Faaliyet dışı kalemlerin net kâra %42 oranında katkı yapması, açıklanan net kârın esas faaliyetin ürettiği kârdan belirgin şekilde daha yüksek olduğunu ortaya koyuyor.
Faaliyet Performansı ve Marjlar
Şirketin satış gelirleri geçen yıla göre %36,6 artışla 9,01 milyar TL'ye yükselmiş. Brüt kâr marjı %69,3'ten %70,9'a çıkarak olumlu bir gelişme sergilese de, faaliyet marjı %155,4'ten %93,8'e ve FAVÖK marjı %155,6'dan %94'e gerilemiş durumda. Bu düşüş, satışlardaki artışa rağmen faaliyet giderlerinin veya diğer faaliyet gelir/gider kalemlerinin marjlar üzerindeki baskısını gösteriyor. Net marjın ise %65,4'ten %81,3'e yükselmesi, faaliyet dışı kalemlerin net kâra olan katkısının bir başka göstergesidir. Çeyreklik bazda bakıldığında, 2Ç26 net kârı 4,52 milyar TL ve faaliyet kârı 5,51 milyar TL ile 1Ç26'ya göre bir toparlanma işaret etse de, 2Ç25'teki 8,1 milyar TL'lik faaliyet kârının oldukça altında kalmıştır.
Kârın Nakde Dönüşümü ve Borç Durumu
Şirketin işletme faaliyetlerinden elde ettiği nakit akışı 3,6 milyar TL iken, net kârı 7,32 milyar TL seviyesinde. Bu durum, nakit akışı / net kâr oranının 0,49x olduğunu ve kârın nakde yeterince dönmediğini gösteriyor. Hızlı büyüme dönemlerinde işletme sermayesi ihtiyacı nakit akışını olumsuz etkileyebilir; bu oranın sonraki çeyreklerde toparlanıp toparlanmadığı takip edilmelidir. Şirketin net borcu yıl başındaki 28,95 milyar TL'den 22,4 milyar TL'ye gerilemiş ve net borç / FAVÖK oranı 1,51x olarak kaydedilmiştir. Bu, borçluluk seviyesinde bir iyileşmeye işaret ediyor.
Değerleme ve Sektör Bağlamı
RGYAS, gayrimenkul faaliyetleri sektöründe satış payı %99,7 ile lider konumda. Sektör genelinde satış büyümesi %25,3 ve net kâr büyümesi %52,7 olarak gerçekleşirken, RGYAS bu genişleyen sektörde yer alıyor. Ancak, şirketin faaliyet marjı ve ROE sıralamasında sektördeki az sayıdaki şirket içinde ilk sırada yer almasına rağmen, faaliyet kârı büyümesinin negatif olması dikkat çekicidir. Değerleme çarpanlarına baktığımızda, şirket kendi geçmiş medyan F/K'sına göre %9,2, PD/DD'sine göre ise %11,9 oranında daha pahalı görünüyor. Sektör medyanı ile karşılaştırmalarda ise örneklem sayısının azlığı nedeniyle temkinli olmak gerekiyor.
Önümüzdeki Dönem
Şirket, operasyonel verimliliği artırmak ve maliyetleri düşürmek amacıyla birleşme süreçlerine devam ediyor. Esentepe Gayrimenkul ile birleşme tamamlanmış, Cevizli, Altunizade ve Kurtköy Gayrimenkul ile birleşme başvuruları yapılmış veya onaylanmıştır. Ayrıca, MaltepePark Konut ve Ofis Projesi ile portföyünü genişleterek yeni gelir akışları yaratmayı hedefliyor; bu projenin konut satışları Eylül 2025'te başlamış ve envanterin %27'si satılmış durumda. Feriköy Gayrimenkul'deki %50 payın devralınması da şirketin kontrolünü artırma potansiyeli taşıyor. Rönesans Elektrik Enerji Toptan Satış A.Ş. ile tekrarlayan ilişkili taraf işlemlerinin ise operasyonel maliyet yapısını etkilemesi bekleniyor.
Şirketin 2026 yıl sonu projeksiyonuna göre, mevcut büyüme temposunun devam etmesi halinde yıl sonu net kârının 32,62 milyar TL'ye ulaşması öngörülüyor. Bu senaryoda, hisse başına kâr 98,55 TL olarak hesaplanıyor. Eğer piyasa şirkete kendi geçmiş F/K medyanı olan 2,86 çarpanını verirse, bu 281,48 TL'lik bir fiyata karşılık gelir. Bugünkü çarpan olan 3,12 ile ise 307,47 TL'ye denk geliyor. Bu hesaplamaların zayıf noktası, şirketin ileriye dönük projeksiyonlarında sayısal hedeflerin bulunmaması ve sektör F/K medyanının az sayıda şirkete dayanmasıdır. Bu varsayımların herhangi birinde yaşanacak bir değişiklik, ima edilen fiyatı da farklı yönde etkileyebilir.
Bu içerik yatırım tavsiyesi değildir.